
主任律师
从业经验5年
在线咨询
发布者:四川三典律师事务所 | 承办律师:杨运辉 | 案号:(2026)川1603民初2143 号
一、导语|为什么"少要钱"反而赢了?
借条上白纸黑字写着借款90000元,可实际到手的只有75000元——中间15000元,是放款时就先扣下的"利息"。很多人第一反应是:借条写多少就要多少,90000元理直气壮地主张。但四川三典律师事务所代理的这起案件,律师却做了一件"反常"的事:主动按实际交付的75000元主张本金,而不是借条上的90000元。
结果如何?四川省广安市前锋区人民法院判决:被告偿还借款本金75000元,并按一年期LPR的4倍支付利息;案件受理费2070元、公告费400元,全部由被告承担。诉讼请求获得全面支持。"少要"了1.5万,为什么反而赢了?因为律师看清了一个关键:借条上的数字不是护身符,真实资金流向才是法院认定本金的依据。与其在法庭上被对方或法官戳破,不如主动把主张调整到法律认可的范围——这既是对规则的尊重,更是对当事人利益最稳妥的保护。
二、案情回顾|一张9万借条背后的75000元
本案原告(出借人)与被告(借款人)原系朋友关系。因资金周转需要,被告于2025年11月14日向原告借款,并出具借条一份,载明借款90000元、于2026年3月20日前归还,同日另出具收条。
但资金的真实流向是:
原来,双方在借条中把约定的15000元利息一并写进了本金,所以借条显示90000元——这正是典型的"砍头息"。借款期限届满后,被告分文未还。原告遂提起诉讼,请求:①偿还本金75000元,并按一年期LPR的4倍支付逾期利息(截至2026年4月22日为15813.7元);②诉讼费、公告费由被告承担。
四川三典律师事务所杨运辉律师接受委托,担任原告的特别授权委托诉讼代理人。本案于2026年7月16日立案,依法适用普通程序独任审理。被告下落不明,法院公告送达后仍无正当理由拒不到庭,依法缺席审理。
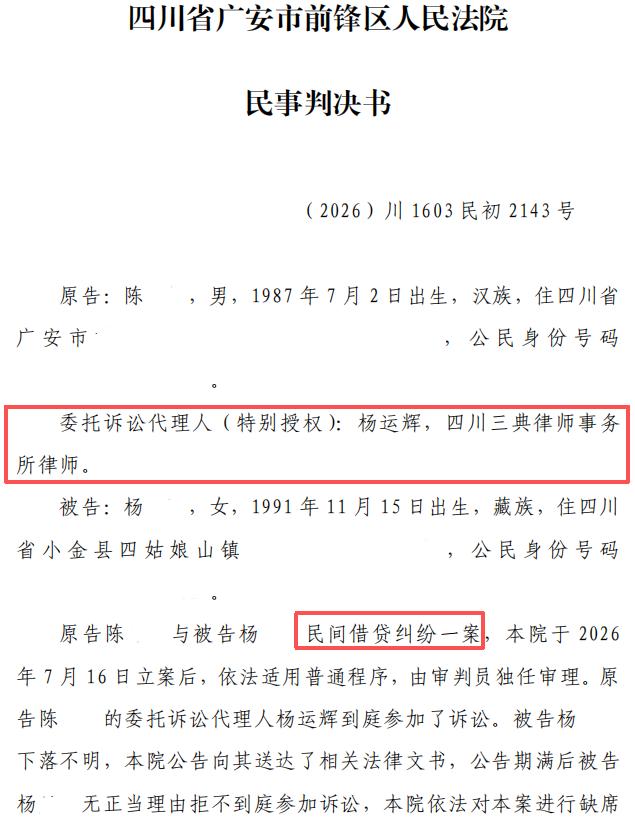
三、办案难点|这起案子的"反直觉"之处
难点一:借条载明90000元,是坚持还是调整?若机械地按借条主张90000元,一旦法院查明实际交付75000元,超出部分必然被驳回,还可能影响法官对原告整体陈述可信度的判断。
难点二:"砍头息"是原告自己做的,如何自洽说明?预先扣息本就不受法律保护。代理人需要如实向法庭说明:借条中的15000元系预扣利息,实际本金为75000元,并主动将主张调整到法律认可的区间。
难点三:利息怎么算才站得住?借期内既已预扣利息,逾期利息还能不能要?按什么标准、从哪天起算?这直接决定委托人最终能拿回多少。
难点四:被告缺席,证据链如何自证?被告不到庭、不答辩,原告的证据必须自身形成完整闭环,才能经得起法庭依职权审查。
四、破局思路|"主动让利"背后的专业判断
第一步:尊重资金真实流向,主动校正本金主张。代理人没有固守借条上的90000元,而是依据实际转账记录,将本金主张锁定为75000元。这一选择看似"少要",实则与法院的裁判规则完全一致——本金以实际交付为准,超出部分本就不会被支持。
第二步:用完整资金凭证还原借贷事实。系统提交借条、收条、微信转账记录、银行转账记录、微信聊天记录,形成"借贷合意+实际交付+到期未还"的完整证据链。被告经合法传唤不到庭,视为放弃相应诉讼权利,法院对原告证据予以确认。
第三步:把"预扣利息"转化为依法可支持的逾期利息。代理人主张:借期内预扣的15000元利息约定不符合法律规定,故不再主张该部分;但自2026年3月21日(还款期限届满次日)起,按全国银行间同业拆借中心公布的一年期LPR的4倍计算逾期利息。这一主张既守住了法律边界,又让委托人的资金占用损失获得实质弥补。
第四步:一并主张诉讼费用。将案件受理费、公告费纳入诉请并由败诉方承担,避免"赢了官司还要自掏诉讼成本"。
五、判决结果
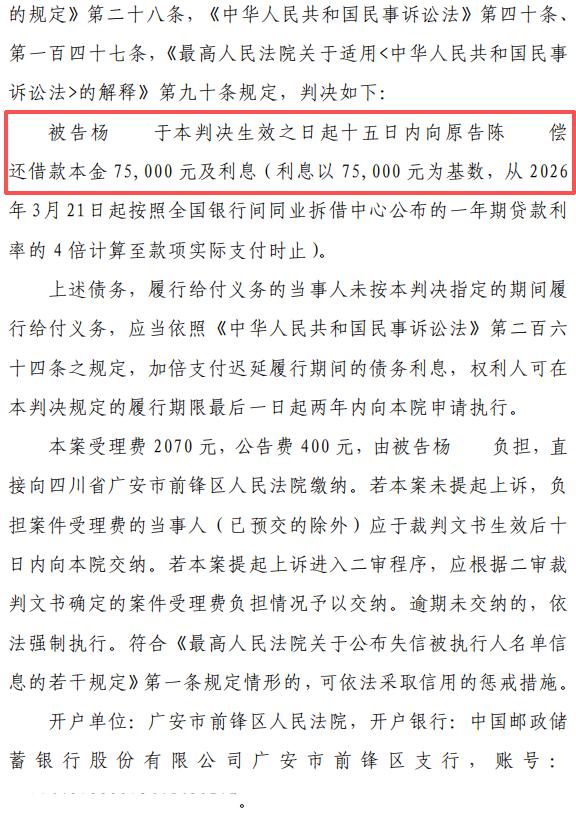
四川省广安市前锋区人民法院经审理,判决如下:
被告于本判决生效之日起十五日内,向原告偿还借款本金75000元及利息(利息以75000元为基数,自2026年3月21日起,按照全国银行间同业拆借中心公布的一年期贷款市场报价利率的4倍计算至款项实际支付时止)。
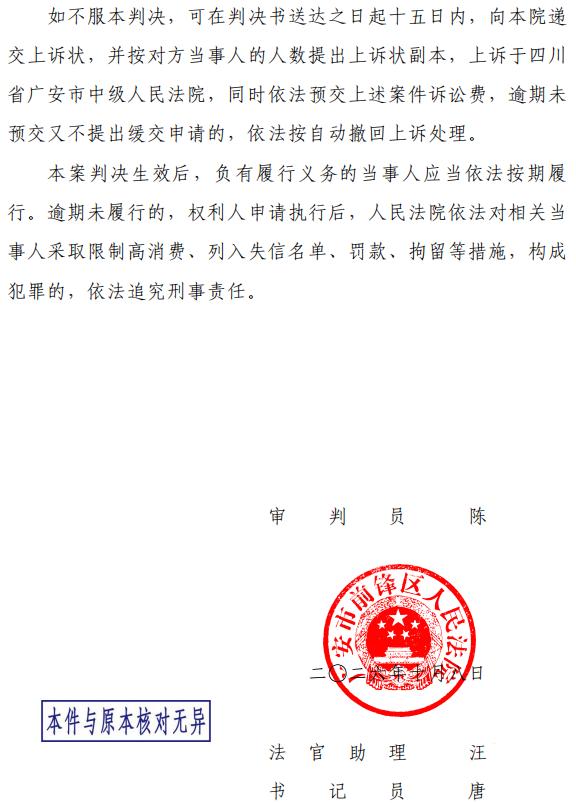
未按判决指定期间履行给付义务的,应依照《中华人民共和国民事诉讼法》第二百六十四条,加倍支付迟延履行期间的债务利息。
案件受理费2070元、公告费400元,由被告负担。
判决项目 | 法院认定 | 金额/计算方式 |
借条载明金额 | 不予全额认定 | 90000元(含预扣利息15000元) |
实际交付本金 | 全额支持 | 75000元 |
逾期利息 | 全额支持 | 以75000元为基数,自2026-03-21起按一年期LPR的4倍计至实际付清之日止 |
案件受理费 | 由被告负担 | 2070元 |
公告费 | 由被告负担 | 400元 |
迟延履行责任 | 明确告知 | 加倍支付迟延履行期间的债务利息 |
一句话总结:借条90000元法院只认75000元,但本金、逾期利息、诉讼费与公告费全部获得支持。本案为一审判决,判决生效后应依法履行;如不服判决,可在判决书送达之日起十五日内上诉于四川省广安市中级人民法院。
六、案例索引
先引用两起人民法院系统公开发布、"砍头息"认定规则清晰的案例:
参考案例一(中院典型案例·事实高度类似)据汕尾市中级人民法院发布的贯彻实施民法典典型案例:詹某某出借资金,借条载明借款80000元,李某某抗辩称借款当天已转回1600元作利息,实际借款为78400元;詹某某称该款系兑换现金,但未能举证。法院认为,《民法典》第六百七十条规定借款利息不得预先在本金中扣除,虽然借条载明80000元,但结合转账记录及当庭陈述,实际支付仅78400元,依法认定本金为78400元,并以此基数计算利息。该判决已生效。法院指出:借条上的"白纸黑字"不能对抗真实的资金流向。
参考案例二(预先返还利息同样扣除)据长春市二道区人民法院公开案例:A公司转账出借1000万元,约定年利率12%,放款次日B公司即支付120万元"利息"。法院认为,此时B公司尚未实际使用资金,该行为与预先扣除利息本质相同,变相减少借款人实际可用资金,遂认定实际借款本金为880万元,后续利息以880万元为基数计算。
两案与本案形成互证:借条金额与实际交付金额不一致时,本金以借款人实际收到、可支配的金额为准;预先扣除或以"先付利息"形式返还的款项,一律不计入本金。
七、法律亮点|本案依据的条文与司法解释
1. 禁止"砍头息"——《中华人民共和国民法典》第六百七十条借款的利息不得预先在本金中扣除;利息预先在本金中扣除的,应当按照实际借款数额返还借款并计算利息。本案借条载明90000元,但实际交付75000元,法院据此认定本金为75000元。
2. 按期返还义务——《中华人民共和国民法典》第六百七十五条借款人应当按照约定的期限返还借款。本案约定的还款期限为2026年3月20日,期限届满后被告未还,构成违约。
3. 逾期利率上限——《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》第二十八条借贷双方对逾期利率有约定的,从其约定,但以不超过合同成立时一年期LPR四倍为限。本案原告主张的4倍LPR逾期利息获法院支持。(另据该规定第二十六条,借据载明金额一般认定为本金,预先扣除利息的,应以实际出借金额认定本金。)
4. 独任审理——《中华人民共和国民事诉讼法》第四十条基层人民法院审理的基本事实清楚、权利义务关系明确的第一审民事案件,可以由审判员一人适用普通程序独任审理。
5. 缺席判决——《中华人民共和国民事诉讼法》第一百四十七条被告经传票传唤,无正当理由拒不到庭的,可以缺席判决。本案被告下落不明、公告送达后未到庭,法院依法缺席审理。
6. 迟延履行加重责任——《中华人民共和国民事诉讼法》第二百六十四条未按判决指定期间履行给付金钱义务的,应加倍支付迟延履行期间的债务利息。
7. 举证责任——《最高人民法院关于适用〈中华人民共和国民事诉讼法〉的解释》第九十条当事人对自己提出的主张负有举证责任,举证不能者承担不利后果。本案原告以借条、收条、转账记录、聊天记录完成举证;被告不到庭、不举证,自担不利后果。
八、实务建议|给当事人的经验之谈
给出借人(债权人):
给借款人(债务方):
二十多年律师经验丰富
全面解决“人”“企”法律问题
严格把控办案质量,保证当事人 合法权利
严格保密当事人的个人信息
律所代理案件收费透明,不会 额外收取费用
四川省成都市锦江区华润广场B座11楼1号(8号线东湖公园D出口) 去这里
免费咨询电话: 18628022631


