
主任律师
从业经验5年
在线咨询
保险公司一句话"未达重疾理赔标准",就把39万元重大疾病保险金挡在门外。可保险,本就是老百姓抵御重疾、身故风险的"最后一道防线"。四川三典律师事务所郑国勇律师代理的这起保险拒赔调解案,用结果说话:被拒的39万重疾金,经专业律师以诉促调,最终谈回35万元。 本文以案说法,并援引最高人民法院公布的同类典型案例,告诉您:遇到保险拒赔,绝不是"认栽"两个字。
摘要:身故之后,重疾金被"卡"住
本案系一起团体重大疾病保险理赔纠纷。为便于阅读,被保险人之父母(本案受益人)作化名处理。
争议焦点就此锁定:保险公司一句"未达重疾标准",能不能把重疾金彻底拒之门外?
调解结果:以诉促调,拒赔的39万谈回35万
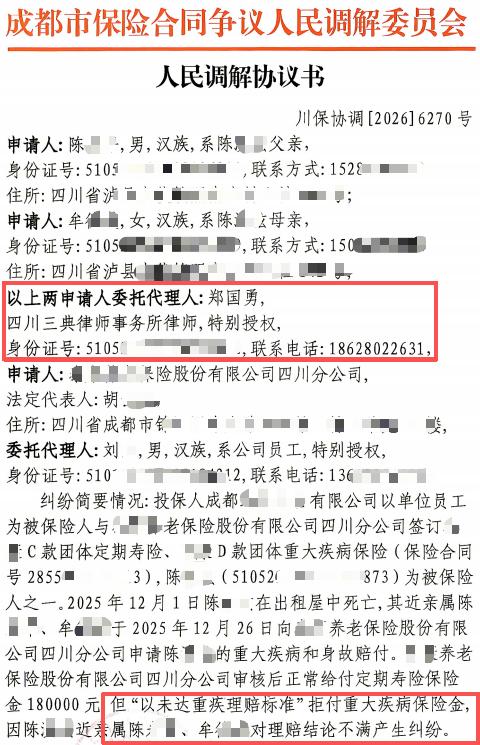
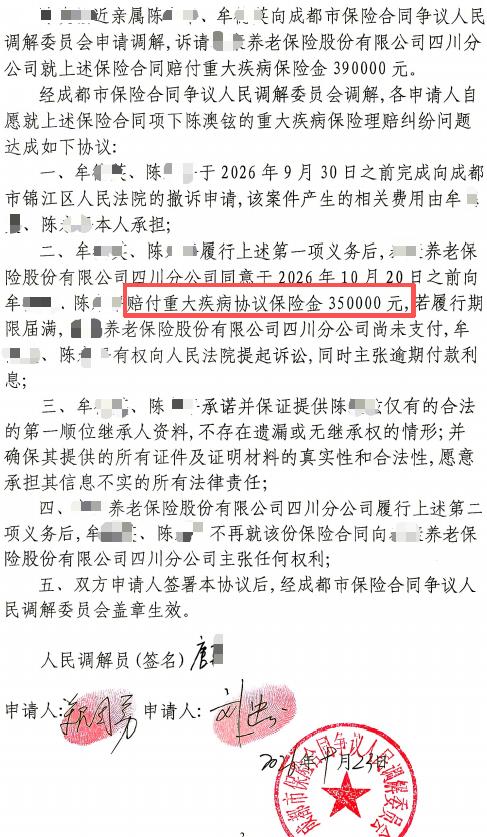
受益人委托四川三典律师事务所郑国勇律师,先向成都市锦江区人民法院提起诉讼,再经成都市保险合同争议人民调解委员会主持调解,于2026年达成如下协议:
一、 受益人于2026年9月30日前向锦江区人民法院完成撤诉,相关费用由本人承担;二、 受益人履行撤诉义务后,某养老保险股份有限公司四川分公司于2026年10月20日前,向受益人赔付重大疾病协议保险金 350,000元;若期限届满未支付,受益人有权起诉并主张逾期付款利息;三、 受益人承诺提供被保险人的第一顺位继承人资料真实、合法、完整,并承担信息不实的法律责任;四、 保险公司履行赔付义务后,受益人不再就该保险合同主张任何权利。
一句话总结中心思想:"未达重疾标准"不等于"必然拒赔"——专业律师介入、以诉促调,把格式条款的模糊空间压成了实打实的理赔款。
最高人民法院典型案例指引
为印证上述维权路径,援引最高人民法院公布的权威案例:
▍最高人民法院官网(court.gov.cn)2024年10月12日联合发布·金融消费者权益保护典型案例 案例五《买了重疾险理赔时遭拒,理赔门槛怎么看?》投保人徐某为女儿吴某投保终身重大疾病保险(保额40万元)。吴某确诊"肝豆状核变性(Wilson病)",保险公司以"未完全符合合同临床构成要件"为由拒赔。法院认为:案涉保险责任条款系保险公司提供的格式条款,设置严苛理赔要件且未尽充分提示说明义务,据此拒赔依据并不充分;准确适用民法典格式条款规则及保险法最大诚信、不利解释原则,明确保险公司不得依据超出临床诊断规范的合同条款拒绝理赔。经法院主持调解,保险公司一次性支付重大疾病保险理赔款36万元并豁免续期保费。
▍补充参照:人民法院报刊载·王芳重疾险拒赔案
被保险人确诊时间虽在保险期满后,但保险期间内已出现明显症状。法院依据《保险法》第17条、第30条指出:保险公司未能举证就相关免责条款履行提示和明确说明义务,该条款不生效;对合同条款有争议应作有利于被保险人的解释,判决支持原告诉请。
两则案例一"调解兑现"、一"判决维权",与本案"以诉促调、把拒赔款谈回来"的实战路径高度呼应,可作为保险消费者维权的方法论参照。
本案援引的法律法规与司法解释
序号 | 规范性文件 | 关键条款 | 在本案中的适用 |
1 | 《保险法》 | 第17条 | 格式条款提示与明确说明义务;免责/限责条款未说明不生效 |
2 | 《保险法》 | 第23条 | 保险人理赔核定期限与及时赔付义务 |
3 | 《保险法》 | 第24条 | 拒赔应书面通知并说明理由 |
4 | 《保险法》 | 第30条 | 格式条款不利解释:有争议作有利于被保险人、受益人解释 |
5 | 《保险法》 | 第16条 | 投保人如实告知义务 |
6 | 《民法典》 | 第496、497条 | 格式条款订入与无效规则(提示说明义务) |
7 | 《民法典》 | 第509条 | 诚信原则 |
8 | 保险法司法解释(二)(法释〔2013〕14号,2020修正) | 第11、13条 | 免责条款"提示+明确说明"的认定标准 |
9 | 《人民调解法》 | 第28、31条 | 人民调解协议制作与法律约束力 |
10 | 《民事诉讼法》 | 第201条 | 调解协议可申请司法确认,赋予强制执行力 |
给投保人/受益人的实务建议
二十多年律师经验丰富
全面解决“人”“企”法律问题
严格把控办案质量,保证当事人 合法权利
严格保密当事人的个人信息
律所代理案件收费透明,不会 额外收取费用
四川省成都市锦江区华润广场B座11楼1号(8号线东湖公园D出口) 去这里
免费咨询电话: 18628022631


