
主任律师
从业经验5年
在线咨询
导语:未签书面合同,对方把货款付给业务员个人,还全盘否认交易——供货企业还能要回钱吗?王亚婷律师用一张律师函加五组证据给出答案:不但要回货款45,800元,还锁定逾期利息。法院明确:收款是重大财产处分,业务对接身份≠收款权限。
摘要:四年拉锯,4.58万元卡在"付给谁"
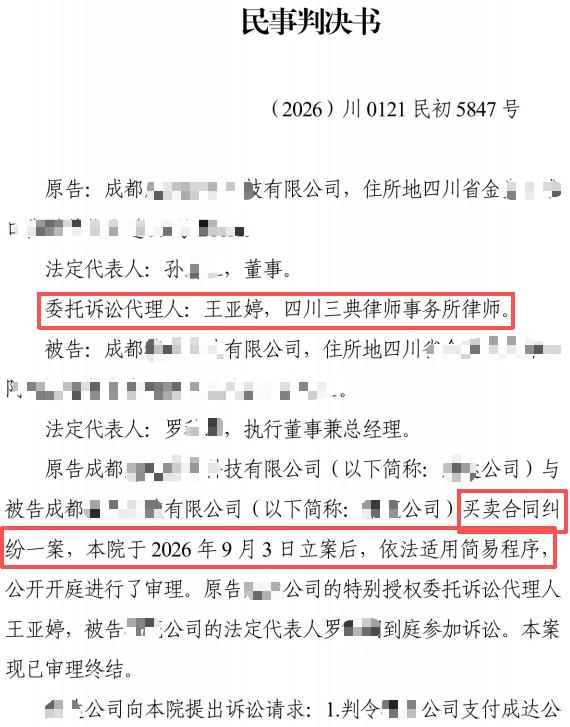
原告成都某A科技有限公司长期向被告成都某B有限公司 供应"炭黑""亮黑4"等工业材料。双方自始未签订书面买卖合同,全凭微信、对公转账、开票走账维系交易。
某B公司抗辩:"钱早就付给某A公司的业务员王自和了,货款已经结清。"并称与某A公司"没有直接业务联系,只和王自和交易"。
争议焦点:钱付给业务员,算不算付清?
① 没签合同≠没有合同关系。依据《最高人民法院关于审理买卖合同纠纷案件适用法律问题的解释》第一条第一款,4份增值税专用发票载明的买卖双方与两公司一一对应且已全部税务抵扣,已付两笔对公款项与发票金额一致,结合微信聊天记录,买卖合同关系成立。
② 向业务员付款=白付。法院指出:业务员参与洽谈、开票、对账,仅代表其有权处理业务沟通事项;收款属于重大财产处分权限,不能仅凭业务对接身份推定其有权代收货款。买受人一边抵扣发票、一边对公支付部分货款,却把余款付给业务员个人——未尽合理注意义务,存在重大过失,不构成适当给付。
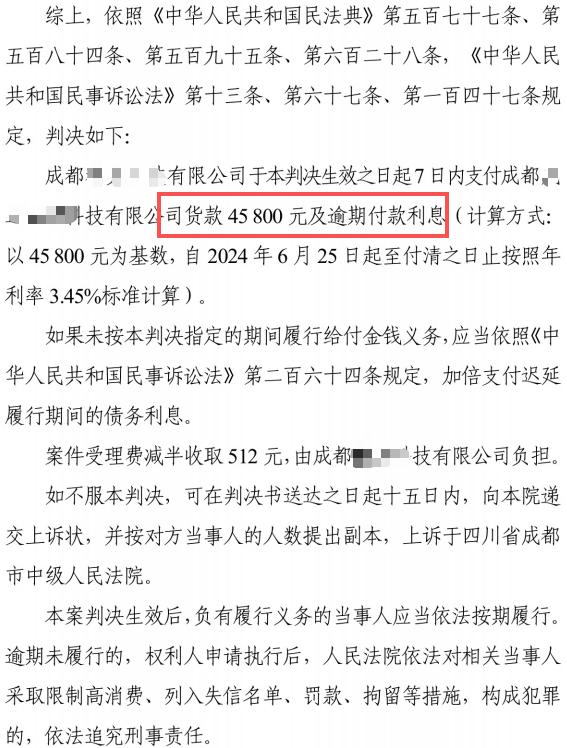
③ 判决结果(金额明确):
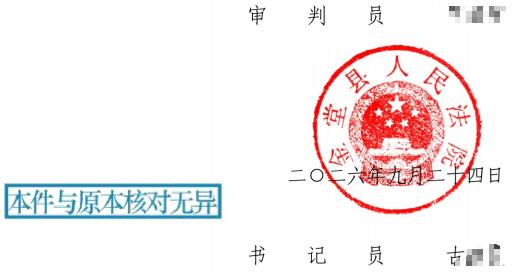
被告成都某B科技有限公司于本判决生效之日起 7日内 支付原告成都某A科技有限公司:
一句话总结中心思想:交易留痕(发票+抵扣+对公转账+聊天记录)足以锁定买卖关系;但"付错对象"的血亏,法院不会替你买单。
法律依据
类案参照
中国法院网公布的江苏省常州市武进区人民法院案例:业务员张某收取买方20万元预付款并出具个人收条,法院认定卖方未授权收款、买方未尽合理注意义务,不构成表见代理,买方仍须全额付款,二审维持。与本判决导向一致:业务对接身份≠收款权限,向个人付款风险自担。
律师提醒
给供货企业:熟客户也要签合同,送货单写清单价金额并签字;坚持"对公转账、对公开票";书面锁定业务员权限(只洽谈、只对账、不收款);定期对账、跟踪对方发票抵扣;逾期先发律师函——催告、中断时效、固定证据一箭三雕。给采购企业:货款只付对公账户,业务员个人收款一律拒绝;抵扣发票前核对销售方与交易相对方一致;付款备注货款、保存回单。
二十多年律师经验丰富
全面解决“人”“企”法律问题
严格把控办案质量,保证当事人 合法权利
严格保密当事人的个人信息
律所代理案件收费透明,不会 额外收取费用
四川省成都市锦江区华润广场B座11楼1号(8号线东湖公园D出口) 去这里
免费咨询电话: 18628022631


