
主任律师
从业经验5年
在线咨询
发布者:四川三典律师事务所 | 承办律师:赖相宁 | 案号:(2026)川0106民初19639号
一、摘要
一笔 45 万元的民间借贷,如果对方一次性还不起,债权人最怕两件事:一是"赢了官司拿不到钱",二是"分期协议变成一纸空文"。四川三典律师事务所代理的一起民间借贷纠纷,最终以民事调解书结案——确认债务人偿还 45.8 万元(本金 45 万元+律师费 8000 元),分期至 2033 年 8 月 31 日付清;同时嵌入了"任意一期违约即全额加速到期+可申请强制执行"的刚性条款。本文结合本案与人民法院公布的同类调解案例,解析分期调解中保护债权人的关键设计,并给出实务建议。
二、案件背景
自然人杨某(由四川三典律师事务所赖相宁律师代理,下称"出借人")与刘某(下称"借款人")因民间借贷产生纠纷。出借人向借款人出借款项后,借款人未能依约归还。出借人诉至四川省成都市金牛区人民法院,请求判令借款人偿还借款本金并支付逾期利息、实现债权的律师费等。
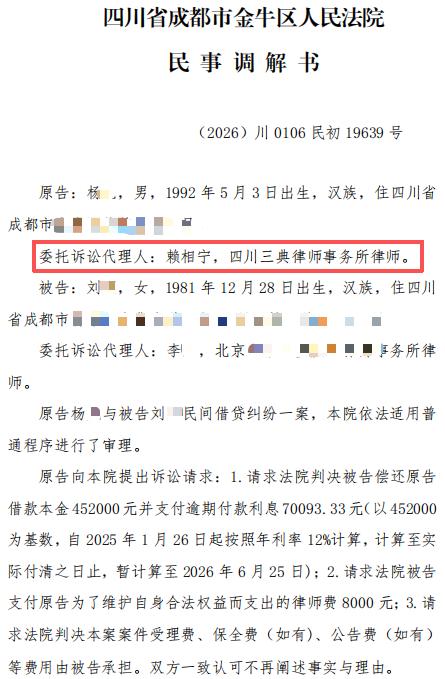
三、调解结果
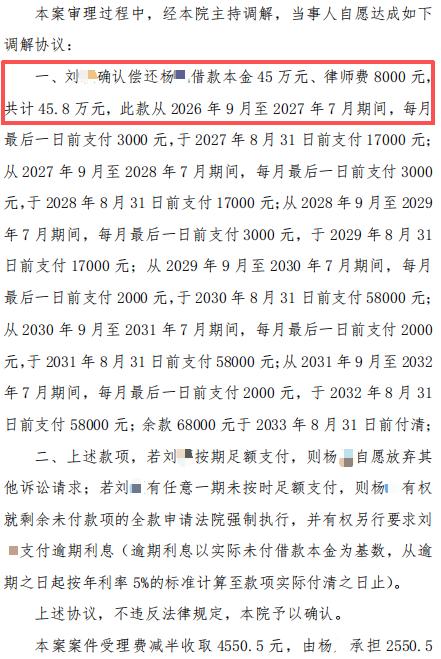
经金牛区人民法院主持调解,双方自愿达成协议,法院予以确认。核心内容如下:
1. 确认还款总额:458,000 元
借款人确认偿还出借人借款本金 45 万元、律师费 8,000 元,共计 45.8 万元(458,000 元)。
2. 超长分期安排(近 7 年)
款项自 2026 年 9 月起至 2033 年 8 月 31 日分期付清,按月+按年节点偿付:
3. 诉讼费用
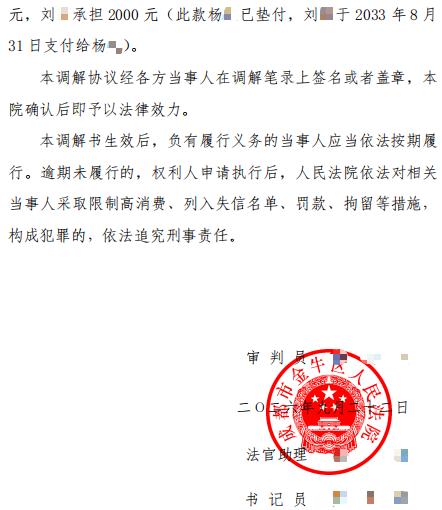
本案案件受理费减半收取 4,550.5 元,由出借人承担 2,550.5 元,借款人承担 2,000 元(出借人已垫付,借款人于 2033 年 8 月 31 日支付给出借人)。
4. 执行惩戒提示
调解书明确:负有履行义务的当事人应当依法按期履行;逾期未履行的,权利人申请执行后,人民法院依法采取限制高消费、列入失信名单、罚款、拘留等措施,构成犯罪的,依法追究刑事责任。
四、人民法院公布的同类案例
中国法院网曾刊载内蒙古自治区巴彦淖尔市临河区人民法院成功调解的一起民间借贷纠纷:任某与陈某系好友,陈某多次借款累计 8 万余元后迟迟未还,任某诉至法院。法院启动诉前调解,最终促成双方达成附条件分期还款协议——陈某按月偿还本息,并约定"若任一期逾期,所有未到期款项立即到期,任某可立即申请强制执行全部剩余款项"。该案被作为"通过加速到期条款保障债权人权益"的典型调解范例刊发。
与本案的同构性: 两案均为自然人之间的民间借贷、均采取"灵活分期+违约加速到期"的调解结构。本案将同一机制写入经法院确认的调解书,使出借人的权利在长达 7 年的履行期内始终有强制执行力兜底——这正是三典律师在调解方案设计中的专业着力点。
密山市人民法院在普法文章中明确:调解协议中约定"若任意一期债务逾期未付清,视为全部债务均到期",属于加速到期条款,是对违约行为的合理约束,不违反法律强制性规定,合法有效。该约定既给予借款人分期缓冲,又保障出借人债权实现,平衡双方利益。
五、本案依据的法律条文与规范性文件
类别 | 名称 | 适用要点 |
法律 | 《中华人民共和国民法典》第六百六十七条、第六百七十九条 | 借款合同定义;自然人之间借款自交付时成立 |
法律 | 《中华人民共和国民法典》第五百零九条、第五百七十七条 | 全面履行原则;违约责任 |
法律 | 《中华人民共和国民法典》第一百五十八条 | 附条件民事法律行为(本案"加速到期"即附解除/加速条件) |
司法解释 | 《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》 | 利息、逾期利率的司法保护上限与计算规则 |
司法解释 | 《最高人民法院关于适用〈中华人民共和国民事诉讼法〉的解释》 | 调解协议司法确认、强制执行依据 |
程序法 | 《中华人民共和国民事诉讼法》第一百条、第一百零一条、第一百四十七条、第二百六十四条 | 财产保全、缺席/普通程序、迟延履行责任与强制执行 |
司法解释 | 《最高人民法院关于适用〈中华人民共和国民事诉讼法〉执行程序若干问题的解释》及相关失信惩戒规定 | 限制高消费、纳入失信名单、罚款、拘留等执行惩戒措施 |
规章 | 《诉讼费用交纳办法》 | 案件受理费减半、分担规则 |
六、实务操作建议(当事人经验)
结合本案与同类裁判、调解实践,分三类主体给出可操作建议:
对债权人(出借人):
1.出借款项务必"留痕"
签订书面借条/借款合同,写明金额、利率、还款期限、违约责任;通过银行转账并备注用途,保留聊天记录。无凭证的"人情借"极易陷入举证困境。
2.利息要"写得合法"
约定利率不宜超过司法保护上限(民间借贷司法保护上限为合同成立时一年期 LPR 的四倍);逾期利率同样受此约束,过高部分法院不予支持。
3.善用"加速到期条款"
调解或判决中务必写入"任一期违约,剩余全部债务提前到期,债权人可就全款申请强制执行"——这是把"分期"变成"锁死"的核心设计,比单纯约定分期可靠得多。
4.调解也有强制力
经法院确认的调解书与判决书具有同等强制执行力,不存在上诉拖延空间,债权人可凭生效调解书直接申请执行,效率优于判决。
对债务人(借款人):
如实评估还款能力,主动协商分期
确有困难时,主动提出可执行的还款计划,比"失联躲债"更能避免被列入失信、限高乃至司法拘留。
重视每一期履行
即便金额不大,任意一期违约都可能触发"全额加速到期+强制执行",切勿抱有"小数目无所谓"的侥幸。
对双方:
优先调解,降低成本
事实清楚、争议不大的借贷纠纷,调解可一次性了结、避免二审空耗;但调解协议必须"刚性+可执行",含糊的"尽快还"无法保障权利。
及时申请财产保全
起诉同时或调解前申请保全对方财产,能有效防止转移,为后续执行兜底。
二十多年律师经验丰富
全面解决“人”“企”法律问题
严格把控办案质量,保证当事人 合法权利
严格保密当事人的个人信息
律所代理案件收费透明,不会 额外收取费用
四川省成都市锦江区华润广场B座11楼1号(8号线东湖公园D出口) 去这里
免费咨询电话: 18628022631


