
主任律师
从业经验5年年
在线咨询
2021 年 11 月 27 日,被告周某某以资金周转为由,向原告郑某某借款 50,000 元,用于简阳市乡村道路硬化工程,并当场出具借条,约定 2021 年 12 月 20 日归还。原告当日即通过银行转账将 5 万元打入被告账户。期满后被告分文未还,原告多次催收无果,遂诉至四川省简阳市人民法院。被告到庭后承认"收到 5 万、出具借条"属实,却辩称:收款后马上转给了案外人谢某某,因此"应由谢某某偿还"。
这是一起典型的民间"熟人借贷"纠纷,也是很多出借人最担心的场景——钱借出去了,对方一句"我不是实际用款人"就想脱身。三典律师的应对思路非常清晰:围绕"合同相对性"组织证据链——借条、转账记录、微信聊天记录三者环环相扣,直接把借贷合意与款项交付锁定在出借人与被告之间,让"转给第三人"的抗辩无从立足。
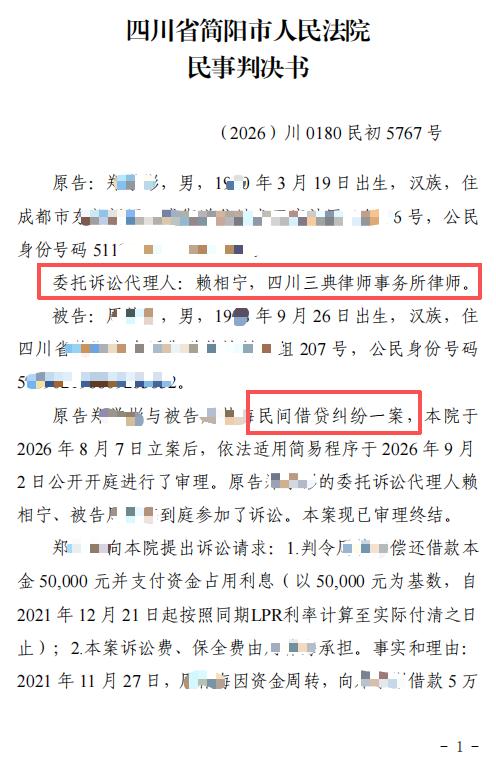
民间借贷是实践性合同:借条是被告出具、款项是被告账户收取,借贷合意与资金交付均发生在原告与被告之间。被告与案外人谢某之间的资金往来,属于另一法律关系,不能对抗出借人。法院据此认定被告的"代转"抗辩不成立。
原告提交借条原件、银行转账记录、微信聊天记录三者相互印证,形成完整证据链:借款用途、金额、期限、催收过程一目了然。被告"收到钱后转给谢某"的口头辩解,因未提交任何证据,依法承担举证不能的后果。
双方虽未约定利息,但借条明定还款期限。被告逾期不还即构成违约,三典律师依据司法解释主张:自逾期之日起,按当时一年期 LPR(年利率 3.8%) 计付逾期利息至实际付清之日——让"白借四年"的被告付出资金占用成本。
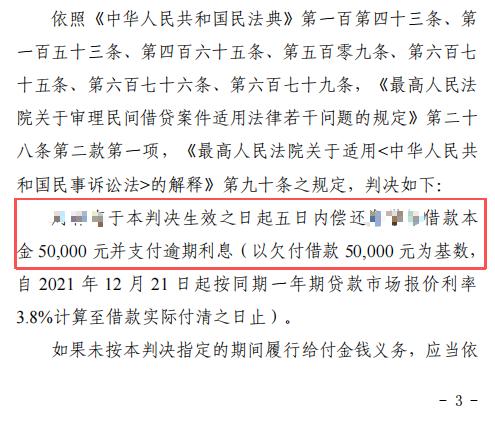
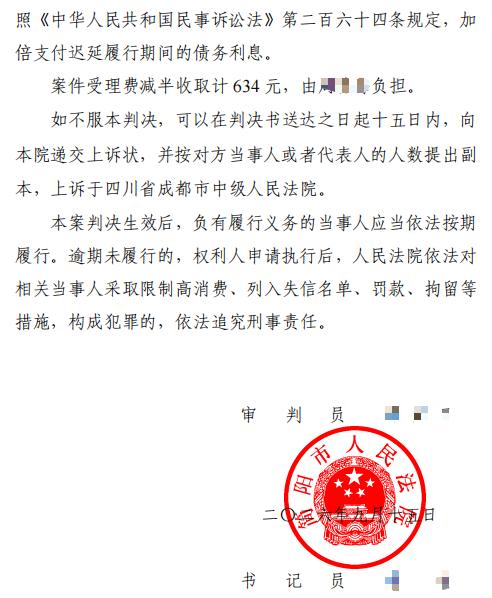
据中国法院网 2024 年 4 月报道,新疆克拉玛依区法院审理一起借贷纠纷:朱某向崔某借款 5 万余元并出具欠条,约定还款期却拒不归还;双方未约定借期内及逾期利息。法院认为,欠条合法有效,朱某逾期未还构成违约,依《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》第二十八条第二款第(一)项,判令朱某返还本金 5 万元,并按同期一年期贷款市场报价利率支付自逾期之日起至实际付清之日的利息。该公开判例与本案"本金 5 万、未约定利息、按 LPR 判付逾期利息"的裁判口径完全一致,印证了同一规则:熟人之间的无息借款,逾期同样要付资金占用成本。
在"合同相对性"这一核心争点上,最高人民法院 (2018) 最高法民终568号判决明确裁判要旨:还款(或收款)打入第三人而非直接进出债权人账户,债权人亦不予认可的,债务人应当提供充分证据证明第三人系受债权人委托代收,否则应承担举证不能的不利后果。这恰好击穿了本案被告"钱转给谢某、应由谢某还"的抗辩——在原告未委托、亦不认可的情况下,被告对第三人的转款,只能另行向谢某追偿,不影响其对出借人的还款责任。
给出借人(朋友间借钱也要"留痕"):务必签署书面借条,至少写明"借款人姓名 + 身份证号 + 借款金额 + 借款用途 + 还款期限 + 违约责任";款项建议银行转账并备注"借款",避免现金交付;保留微信聊天、催收记录等完整凭证。切记:即使没约定利息,对方逾期不还,仍可依法主张自逾期之日起按 LPR 计算的逾期利息。
给借款人("代转"不等于免责):在借条上签字、又实际收取了款项,你就是法律上的借款人,即便把钱转给了第三人,也要先向出借人还本付息,之后只能向实际用款人另行追偿——且须举证转账关系。不要幻想用"我不是实际用款人"脱身,合同相对性不认这一套。
给实际用款人 / 第三人:若想成为还款义务人,应直接与出借人达成借贷合意(由其出具借条或签署知情同意),而非仅通过借款人中转。否则一旦发生纠纷,你既不直接对出借人担责,又可能因借款人的追偿陷入另一场诉讼。
二十多年律师经验丰富
全面解决“人”“企”法律问题
严格把控办案质量,保证当事人 合法权利
严格保密当事人的个人信息
律所代理案件收费透明,不会 额外收取费用
四川省成都市锦江区华润广场B座11楼1号(8号线东湖公园D出口) 去这里
免费咨询电话: 18628022631


