
主任律师
从业经验5年
在线咨询
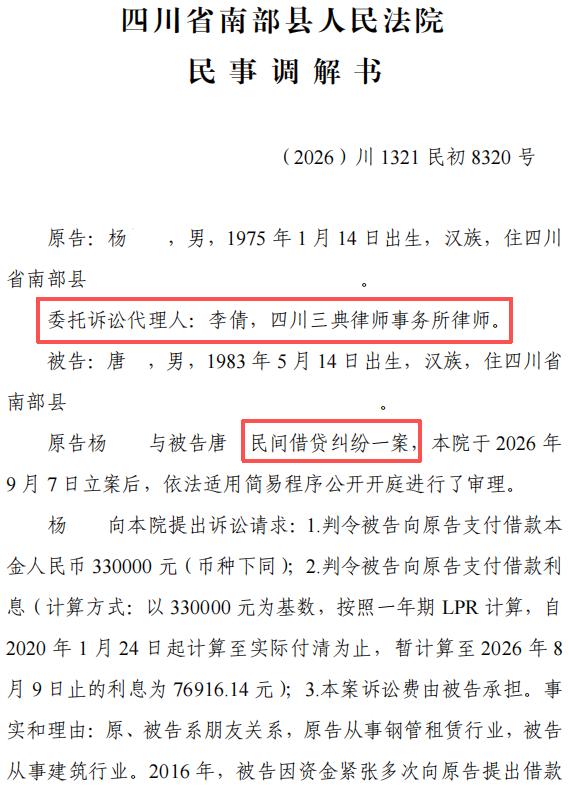
发布者:四川三典律师事务所 | 承办律师:李倩 | 案号:(2026)川1321民初8320号
摘要
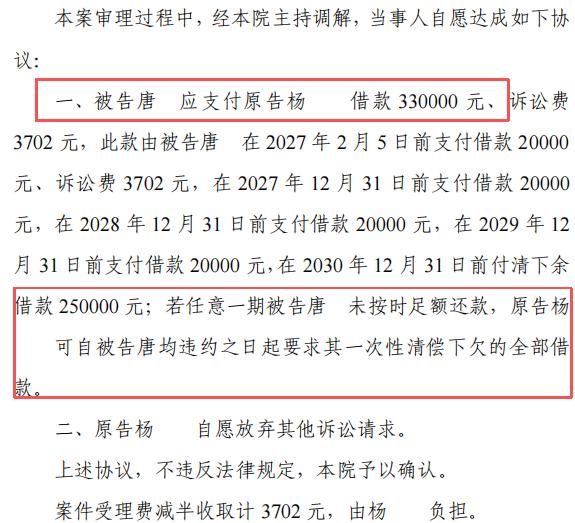
"借出去的是现金,连一笔转账记录都没有。"近日,四川三典律师事务所李倩律师代理的一起民间借贷纠纷在南部县人民法院调解结案:被告唐某确认偿还借款本金330,000元、诉讼费3,702元,合计333,702元,分五期付清;原告放弃利息76,916.14元——调解书签收即生效,并写入"加速到期"条款,任何一期违约即可就全部余款申请强制执行。
案情回顾:四十万现金借给朋友,五年只收回五万
杨某(化名)从事钢管租赁行业,与从事建筑行业的唐某(化名)系多年朋友。2016年起,唐某以资金紧张为由多次借款,杨某碍于情面以现金方式陆续出借四十余万元。此后多次催收,唐某仅部分清偿:2020年1月24日双方核算后,唐某出具借条确认尚欠本金380,000元;后续陆续归还50,000元。因担心错过诉讼时效,2025年7月11日双方再次核算,唐某重新出具借条确认尚欠本金330,000元。此后,再未清偿。
无奈之下,杨某委托李倩律师诉至南部县人民法院,请求判令唐某偿还借款本金330,000元,并支付按一年期LPR计算的利息(自2020年1月24日起至实际付清,暂计至2026年8月9日为76,916.14元),诉讼费由被告承担。
办案困境:现金交付、时效告急、举证艰难
1. 现金交付,款项来源难以直接举证。四十余万元均无银行流水,一旦被告否认收款,原告将陷入"证据链断裂"的被动。
2. 首张借条已"高龄"。2020年的借条至起诉时已逾六年,若证据组织不当,"超过诉讼时效"极可能成为被告的抗辩利器。
3. 朋友反目,执行难料。对簿公堂后矛盾激化,即便胜诉,执行也需再费周章。
破局思路:两招化解三大风险
第一招:重新出具借条,把"时效账"做实。《民法典》第一百九十五条规定,义务人同意履行义务的,诉讼时效中断、重新计算。2025年7月唐某重新出具借条确认欠款33万元,正是最硬的时效中断证据。这一做法与巴彦淖尔市临河区人民法院公布的《厘清民间借贷"时效账"》典型案例完全一致——法院明确认定,债务人重新出具借条"系对原有债务的再次确认,依法产生诉讼时效中断的法律效果"。
第二招:调解落定"加速到期"条款,把回款风险锁死。原告在利息上让步(放弃暂计76,916.14元),换取被告对本金与诉讼费的确认及分期承诺,并写入关键条款:若任意一期未按时足额还款,原告可自违约之日起要求一次性清偿下欠的全部借款。分期五年,主动权始终在债权人手中。
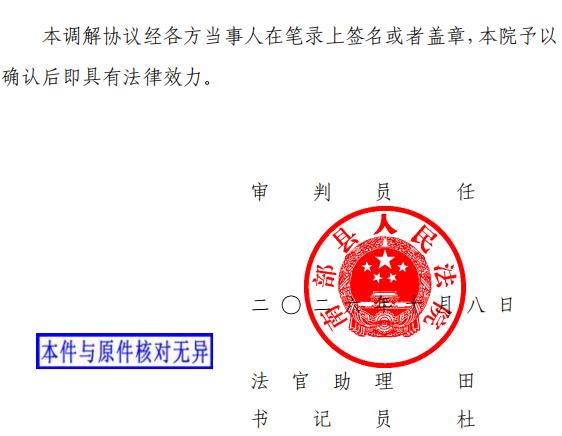
调解结果(2026年10月8日签收即生效)
法律亮点
1. 重新出具借条=时效中断的"保险栓":《民法典》第一百八十八条、第一百九十五条——普通诉讼时效三年;义务人同意履行义务的,时效中断、重新计算。
2. 调解书=执行依据:依《民事诉讼法》相关规定,调解书经双方签收即具有法律效力,没有上诉期;一方拒绝履行的,对方可申请强制执行。
3. 加速到期条款=分期调解的"安全带":防止债务人利用履行期窗口转移财产,任何一期违约即可就全部余款一次性执行。
4. 受理费减半:《诉讼费用交纳办法》第十五条——调解结案减半交纳,本案3,702元由被告承担。
官方案例印证
巴彦淖尔市临河区人民法院发布的《厘清民间借贷"时效账" 倡导诚实守信好风尚》典型案例中:债权人在十余年催讨后让债务人重新出具借条,法院认定该行为"系对原有债务的再次确认,依法产生诉讼时效中断的法律效果",最终判令债务人限期足额偿还借款本息(人名均为化名)。"重新立据确权"+及时主张,是陈年旧债翻盘的关键。
律师提醒:出借人实务操作建议
① 转账优先,现金留痕。出借款项尽量转账并备注"借款";确需现金交付的,务必要求出具收条、寻找见证人,保留取现记录。
② 借条要素齐全。金额(大小写)、利息、还款日期、逾期责任、借款人身份证号并签字按印,缺一不可。
③ 三年一"唤醒"。普通诉讼时效仅三年——书面催收、微信催款、要求重新出具借条,都能中断时效;催收记录务必保存。
④ 分期调解必须加"加速到期"。答应分期可以,但违约加速条款一个字都不能少,否则等于给债务人五年的"免费资金池"。
⑤ 利息让步要算总账。放弃利息换取本金确认与执行保障,落袋的本金远比纸面的利息更可靠;利率约定也别超一年期LPR四倍的红线。
二十多年律师经验丰富
全面解决“人”“企”法律问题
严格把控办案质量,保证当事人 合法权利
严格保密当事人的个人信息
律所代理案件收费透明,不会 额外收取费用
四川省成都市锦江区华润广场B座11楼1号(8号线东湖公园D出口) 去这里
免费咨询电话: 18628022631


