
主任律师
从业经验5年
在线咨询
一、摘要
一笔 23,500 元的借款,从起诉到拿到具有强制执行力的法院调解书,只用了一次法庭调解——这就是专业律师介入后"低成本、高效率、零对抗"化解民间借贷纠纷的范本。
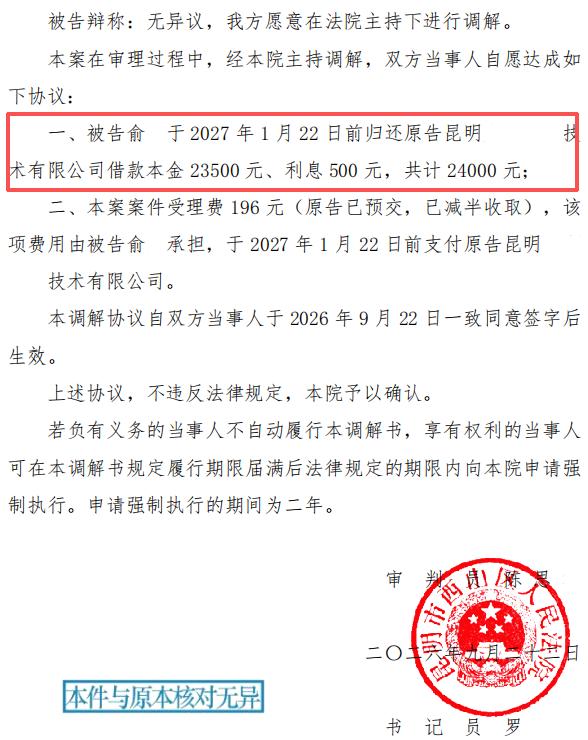
四川三典(昆明)律师事务所谭敏律师代理原告(某信息技术有限公司)出庭。被告俞某对借款事实与金额当庭无异议,仅就还款安排请求调解。在法院主持下,双方一揽子达成调解协议:被告于 2027 年 1 月 22 日前一次性归还借款本金 23,500 元、利息 500 元,合计 24,000 元,案件受理费 196 元亦由被告承担。
本案看似"简单",却浓缩了民间借贷维权最容易踩的三个坑——证据不规范、利息约定不合法、维权成本高。三典律所的价值,恰恰是把这三个坑提前填平:用规范的债权凭证锁定事实,用合法的 LPR 利率主张利息,用法院调解把"打赢官司"变成"实实在在拿到钱"。
一句话总结:借钱容易要钱难,但选对路径(规范凭证 + 合法利率 + 法院调解),2.4 万元也能办得干净利落。
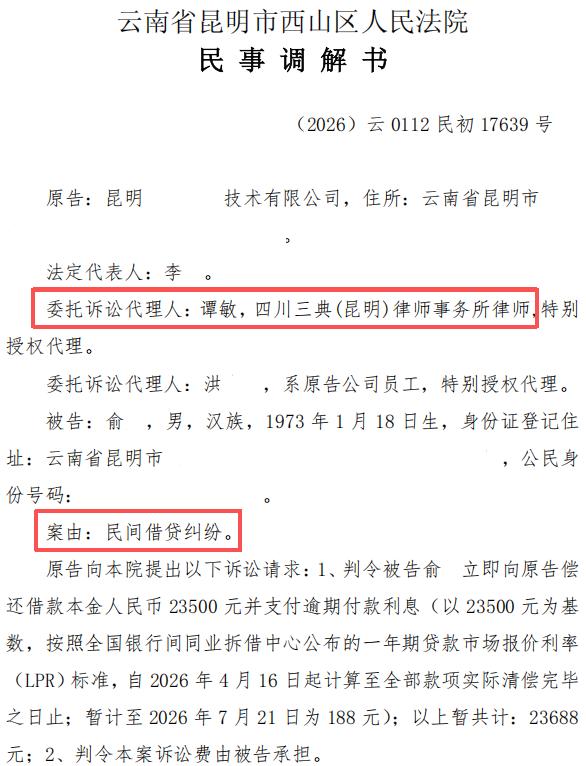
二、基本事实
三、调解结果
调解协议:被告归还 本金 23,500 元 + 利息 500 元 = 合计 24,000 元;案件受理费 196 元由被告承担(2027 年 1 月 22 日前支付)
| 23,500 元 | |
| 500 元 | |
| 24,000 元 | |
| 196 元 | |
调解书经双方签字即具法律效力,与判决书具有同等强制执行力;一旦被告逾期,原告无需另行起诉,直接申请强制执行即可,维权成本被压到最低。
四、裁判逻辑:为什么"无异议"也能办成铁案
五、权威案例引用(人民法院公布)
来源:青海省人民法庭信息网(全国人民法庭信息网,rmft.court.gov.cn,最高人民法院主管的人民法院系统官网),2020 年 12 月 3 日发布。
基本案情:原、被告系朋友关系。2012 年被告口头向原告借款 1 万元,2019 年补写欠条,约定逾期按每天 0.2% 支付利息。原告起诉请求被告支付本金 1 万元、利息 8 万元。法庭组织调解时,被告以利息过高为由不同意全额给付,原告则坚持己见,调解一度陷入僵局。主审法官遂将《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》关于民间借贷利息的规定(利率超过合同成立时一年期 LPR 四倍的除外)结合案情予以释明并计算。原告认识到自己的主张不符合法律规定,主动提出调解方案。最终双方达成协议:被告于 2021 年 5 月前给付原告本金 1 万元、利息 1,000 元。
法官点评要点:出借人请求借款人按合同约定利率支付利息,人民法院应予支持,但利率超过合同成立时一年期 LPR 四倍的部分除外。民间借贷的出借人必须按此规定主张利息,超出部分将得不到法院支持。
与本案呼应(一正一反):上述案例警示"利息并非主张多少就支持多少"——超出 LPR 四倍的部分法院不予支持;而本案原告一开始就按 LPR 标准 主张利息,完全合法合规,因此本金与利息均获全额确认。两案共同说明:民间借贷维权的胜负手,往往不在"敢要价",而在"要得合法"。这正是三典律所对民间借贷利率规则精准把握的体现。
六、法律依据
| 自然人之间借款合同,自贷款人提供借款时成立 | |||
| 禁止高利放贷 | |||
| 调解结案的案件,减半交纳案件受理费 |
七、实务经验建议
给债权人(出借人 / 原告企业)的维权清单
1.借款务必"白纸黑字"
签订书面借条或借款合同,明确本金、利率、还款期限、逾期责任;仅有口头约定,举证难度陡增;
2.利率约定守住红线
约定利率(含逾期利率)不得超过合同成立时一年期 LPR 四倍(目前年化约 12% 出头),超出部分法律不予保护;
3.交付留痕
通过银行转账、电子汇款交付借款并保留凭证——民法典第 679 条要求"实际提供借款"合同才成立,现金交付易生争议;
4.盯紧三年诉讼时效
自约定还款期限届满起算三年,及时催收并保留微信、短信、律师函等催收证据,防止时效经过;
5.善用法院调解
事实清楚、对方无实质争议时,调解可减半收取诉讼费、周期短、调解书具强制执行力,是低成本回款首选;
6.委托专业律师
律师可规范债权凭证、精准计算合法利息、推进调解与执行,把"赢了判决拿不到钱"的风险降到最低。
给借款人(被告)的风险提示
1.量力而借,远离高息
高息不受法律保护,但合法本息仍须偿还;
2.还款务必留凭证
每笔还款保留转账记录、收条,避免"还了又说没还";
3.调解协议须按期履行
调解书与判决书同具强制执行力,逾期将面临强制执行、列入失信名单、限制高消费等后果。
二十多年律师经验丰富
全面解决“人”“企”法律问题
严格把控办案质量,保证当事人 合法权利
严格保密当事人的个人信息
律所代理案件收费透明,不会 额外收取费用
四川省成都市锦江区华润广场B座11楼1号(8号线东湖公园D出口) 去这里
免费咨询电话: 18628022631


