
主任律师
从业经验5年年
在线咨询
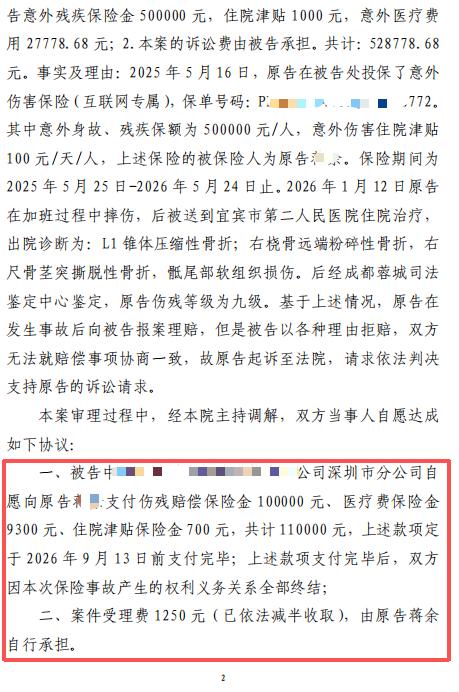
2025 年 5 月 16 日,原告在被告(某大型财产保险公司深圳分公司)处投保"意外伤害保险(互联网专属)",保单号码 PEC820254403*****52772,其中意外身故、残疾保额 500,000 元/人,意外伤害住院津贴 100 元/天,被保险人为原告本人,保险期间 2025 年 5 月 25 日至 2026 年 5 月 24 日。2026 年 1 月 12 日,原告在加班过程中摔伤,送宜宾市第二人民医院住院,出院诊断为:L1 椎体压缩性骨折、右桡骨远端粉碎性骨折、右尺骨茎突撕脱性骨折、骶尾部软组织损伤。后经成都蓉城司法鉴定中心鉴定,原告伤残等级为九级。事故发生后原告向被告报案理赔,被告却以各种理由拒绝赔付,协商无果,原告遂诉至法院,请求判令被告支付意外残疾保险金 500,000 元、住院津贴 1,000 元、意外医疗费 27,778.68 元,合计 528,778.68 元。
"买了保险、交了保费、真出了事却拿不到钱"——这是无数投保人面对保险公司拒赔时最无力的一幕。三典律师介入后,并没有让当事人陷入旷日持久的拉锯,而是以"起诉施压+法院调解"的组合,把纸面保额变成真金白银的赔付。
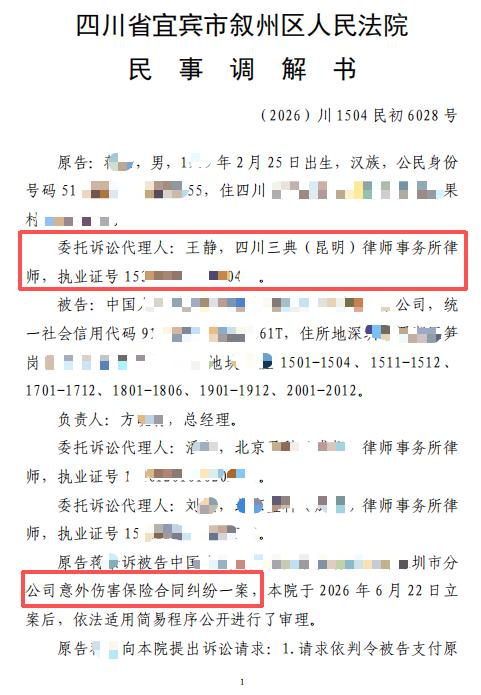
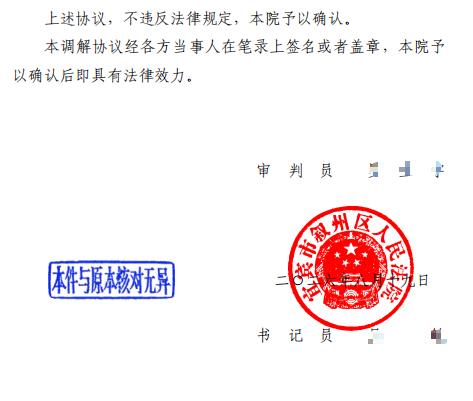
保险公司最初以"各种理由"拒绝理赔,原告通过诉讼明确权利主张后,法院主持调解,保险公司最终同意全额给付调解项下保险金,拒赔僵局一朝化解。
依《人身保险伤残评定标准及代码》,九级伤残对应给付比例 20%,50 万元保额 × 20% = 伤残保险金 100,000 元;另计医疗费 9,300 元、住院津贴 700 元,合计 110,000 元。
本案以调解方式结案,案件受理费 1,250 元(已依法减半收取),由原告自行承担,相较判决结案进一步降低了维权成本。
杨某投保卡式意外险后发生交通事故构成九级伤残,保险公司以保险合同附带的《给付比例表》主张"按比例赔付"而非全额赔付。法院认为,该比例赔付表属于减轻、免除保险人责任的格式条款,保险公司在销售及激活环节未能举证已尽到提示和明确说明义务,故判决按约定全额赔付;二审法院明法释理,促成调解,由保险公司一次性赔付原告近 14 万元。该案例由最高人民法院作为"保险行业诚实守信"典型公开发布,明确了一条核心规则:保险公司对免责、减责、比例赔付条款负有法定提示与明确说明义务,未尽义务的,该条款对投保人不发生效力。本案"投保意外险—九级伤残—保险公司拒赔—经专业代理调解获赔"的完整轨迹,与该最高法典型案例同出一辙,足资专业背书。
中国法院网(人民法院新闻传媒总社)及多地法院公开案例一致确认:保险合同约定适用特定的《人身保险伤残评定标准》、并按伤残等级"比例赔付",其实质是提高定残门槛、减轻赔偿责任,依据《保险法》第十七条及《保险法司法解释(二)》第九条,属于"免除保险人责任的条款",保险公司必须向投保人履行提示和明确说明义务,否则条款不生效。这为投保人面对"标准争议、比例打折"式拒赔时提供了明确的维权依据。
给投保人 / 被保险人:出险后第一时间向保险公司报案并保留报案号;及时就诊、保全病历与影像资料;伤情稳定后尽快做伤残等级司法鉴定(注意区分《人体损伤致残程度分级》国标与《人身保险伤残评定标准》行标,两者等级与赔付比例差异显著)。遭遇拒赔切勿被动接受——可依据保单保额、伤残比例与《保险法》关于"免责条款须提示说明"的规则主张权利,必要时委托专业律师介入,以"诉讼+调解"高效回款。
给保险公司:对免责、免赔额、比例赔付、伤残评定标准等减轻自身责任的条款,必须在投保环节以显著方式提示并向投保人明确说明,并留存录音录像、签字确认等证据;否则一旦发生诉讼,相关条款极可能被认定不生效,仍将按保额或国标全额赔付,反而扩大损失。
给一般消费者(投保前):买意外险不能只看"保额 50 万"几个大字,务必看清赔付比例、伤残评定标准、免赔额、免责范围四项核心内容;互联网投保不要"一勾了之",对不理解的内容有权要求保险公司解释。保额高≠赔得多,条款透明才是真保障。
二十多年律师经验丰富
全面解决“人”“企”法律问题
严格把控办案质量,保证当事人 合法权利
严格保密当事人的个人信息
律所代理案件收费透明,不会 额外收取费用
四川省成都市锦江区华润广场B座11楼1号(8号线东湖公园D出口) 去这里
免费咨询电话: 18628022631


